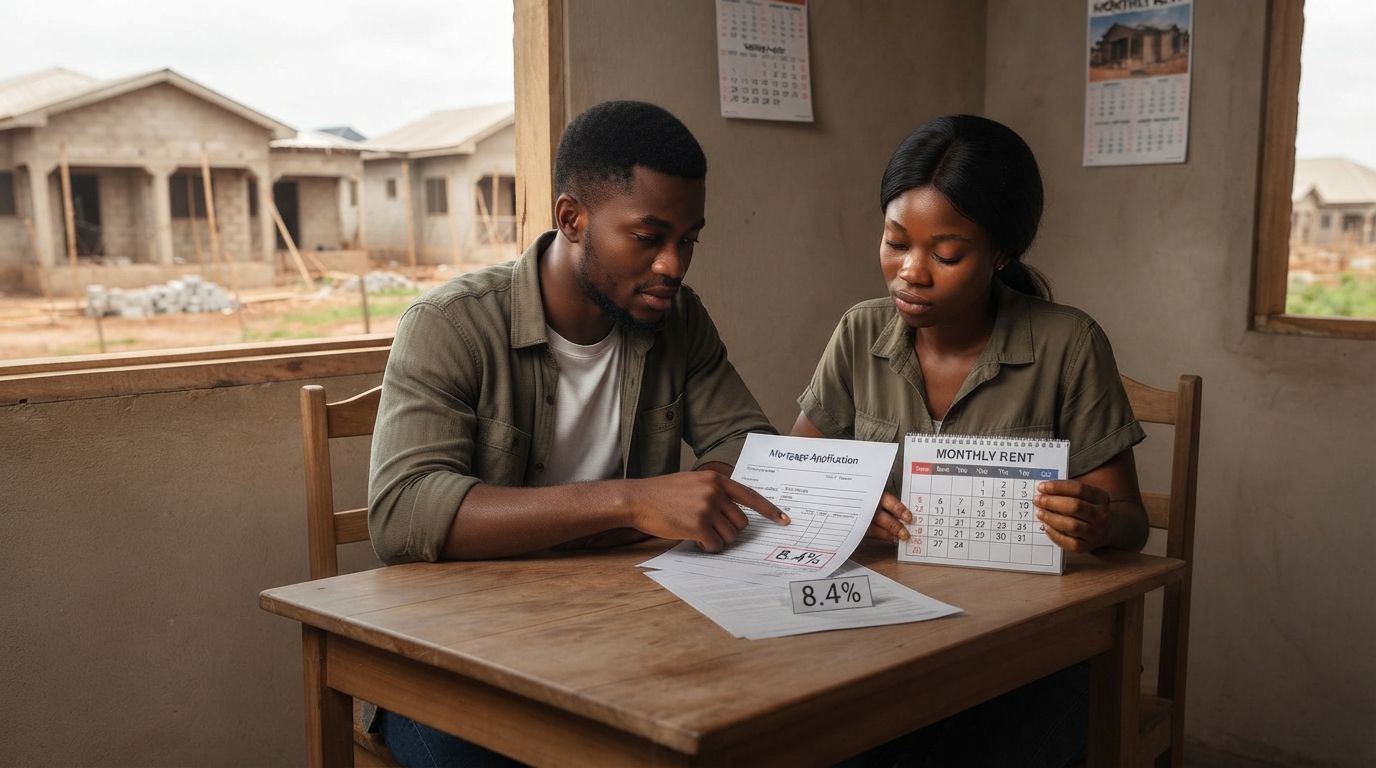
Le Ghana mise sur la baisse des coûts des prêts immobiliers et sur de nouvelles formes d'aide au loyer pour permettre à davantage de personnes de trouver un logement décent. Le Fonds national du logement a réduit le taux d’intérêt de son programme national de crédit immobilier de 13,5 % à 8,4 %, tandis que le président John Dramani Mahama a ordonné qu’un milliard de GH¢ soit alloué dans le budget 2027 à un fonds de crédit immobilier renouvelable d’un montant proposé de 3 milliards de GH¢. Il a également annoncé le lancement d’un programme « Easy Rent » destiné à aider les salariés éligibles à gérer d’importantes avances de loyer grâce à des remboursements mensuels.
Ensemble, ces mesures témoignent d’une volonté plus large de dynamiser le financement du logement : il ne s’agit pas seulement de construire davantage de logements, mais aussi de trouver des moyens permettant aux ménages de les financer. La question cruciale est de savoir si ces programmes permettront d’atteindre les personnes qui, actuellement, n’ont pas les moyens d’accéder à la propriété ni à un logement locatif stable.
Un taux hypothécaire en baisse, mais quels sont les moyens des acheteurs ?
Le taux hypothécaire de 8,4 % est en baisse par rapport aux 13,5 % précédents, et le financement des promoteurs dans le cadre de ce dispositif a été ramené à 10,4 %. Prosper Hoetu, directeur général du NHF, a déclaré que les prêts avaient repris en septembre à la suite d’un réexamen et d’un accord de financement mixte conclu avec des institutions financières partenaires. Le Fonds indique avoir reçu davantage de demandes depuis la reprise des prêts.
Pour un acheteur potentiel, cependant, le taux d’intérêt n’est qu’un élément parmi d’autres dans le calcul. Les critères d’éligibilité, les exigences en matière de revenus, les apports personnels, les prix de l’immobilier, les frais et les durées de remboursement sont autant de facteurs qui déterminent si un prêt immobilier est réellement abordable. Un taux plus bas peut aider, mais il ne peut pas rendre un bien immobilier abordable si son prix reste bien au-delà des moyens d’un ménage.
L’accès au crédit constitue également un défi pour les travailleurs qui ne relèvent pas du secteur formel salarié. Lors de la Conférence nationale sur le financement du logement, M. Hoetu a déclaré que les exigences classiques, telles que les bulletins de paie et les relevés bancaires, peuvent exclure les personnes percevant des revenus dans le secteur informel, même lorsqu’elles disposent d’un revenu régulier ou d’une trésorerie d’entreprise vérifiable. Il a appelé à la mise en place d’options de financement tenant compte des différentes situations des salariés, des commerçants et des jeunes.
Un projet de fonds pour financer le logement
Mahama a chargé le ministre des Finances d’allouer 1 milliard de GH¢ dans le budget 2027 à titre de contribution du gouvernement à un projet de Fonds national pour le logement de 3 milliards de GH¢. Ce fonds est destiné à fonctionner selon un principe de rotation, en finançant des projets de logement et en favorisant l’accès à des logements abordables.
L’ampleur du défi est considérable : le déficit de logements au Ghana est estimé à 1,8 million d’unités, et plus de 30 % du parc immobilier existant est considéré comme inadéquat. Les responsables ont également souligné que les coûts de construction élevés et l’accès limité au financement à long terme constituaient des obstacles à la construction et à l’achat de logements.
L’impact du fonds dépendra de sa structure et des bénéficiaires. Le financement des promoteurs immobiliers pourrait favoriser la construction, mais les logements ainsi créés devront être proposés à des prix accessibles aux ménages ciblés par cette politique. Le gouvernement a également évoqué le refinancement hypothécaire, les aides au logement par les employeurs, les partenariats public-privé et les moyens permettant aux prêteurs d’évaluer la solvabilité des travailleurs du secteur informel en s’appuyant sur leur épargne et les flux de trésorerie de leur entreprise plutôt que de se limiter aux bulletins de salaire.
«Easy Rent» vise à alléger les paiements initiaux
Le programme «Easy Rent» proposé s’adresse aux personnes qui ont du mal à réunir une avance de loyer importante. Selon le plan annoncé par Mahama, le Fonds national du logement verserait cette avance aux travailleurs éligibles, qui rembourseraient ensuite le montant par versements mensuels.
Cette initiative répond à un réel problème de trésorerie, mais des détails essentiels restent à préciser. Les locataires auront besoin d’informations claires concernant les conditions d’éligibilité, les durées de remboursement, les frais, la participation des propriétaires et les protections applicables en cas de résiliation anticipée du bail ou de litige.
Le président a également évoqué d’autres approches possibles, notamment les contrats de location-vente, l’aide aux personnes construisant leur logement par étapes et les logements sociaux destinés aux groupes vulnérables. Ces mesures ont été présentées comme des propositions s’inscrivant dans une stratégie globale en matière de logement, et non comme des programmes entièrement détaillés dont les conditions auraient été publiées.
La question est de savoir si l’aide parvient aux ménages
Le défi du logement au Ghana réside à la fois dans la pénurie de logements adéquats et dans le manque de financements accessibles. Selon la NHF, environ 90 % de la construction de logements repose sur un financement progressif par les particuliers, la construction d’une maison prenant en moyenne 10 ans ; le secteur immobilier formel ne répond qu’à environ 10 % des besoins en logement du pays.
Cela explique en partie pourquoi la réforme des prêts hypothécaires ne suffira pas à elle seule à résoudre le problème. Les acheteurs ont besoin de logements adaptés à des prix réalistes ; les promoteurs ont besoin d’un financement fiable à long terme ; et les locataires ont besoin d’un soutien assorti de conditions de remboursement transparentes et gérables.
La baisse des taux hypothécaires et le fonds proposé pourraient contribuer à élargir l’accès au financement, tandis que le programme « Easy Rent » pourrait apporter un soulagement à certains locataires. Mais leur succès dépendra de leur mise en œuvre : des règles d’éligibilité claires, une surveillance rigoureuse et la preuve que le soutien public aboutit à la construction de logements achevés, occupés et véritablement abordables.